Domain kontraktion.de kaufen?
Wir ziehen mit dem Projekt
kontraktion.de um.
Sind Sie am Kauf der Domain
kontraktion.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kontraktion.de kaufen?
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Hofmann, Matthias: Armin Hofmann. Reduktion. Ethik. Didaktik.Armin Hofmann. Reduktion. Ethik. Didaktik. , Armin Hofmann hat mit seinem grafischen Werk und seinen didaktischen Ansätzen Generationen von Grafikdesignern auf der ganzen Welt beeinflusst. Fernab von doktrinären Ansichten lebte er eine professionelle Haltung vor, die von der Idee der Reduktion, einem sachbezogenen Pragmatismus und einem tiefen Verantwortungsgefühl geprägt war. Diese Publikation gibt einen umfassenden Überblick über sein gestalterisches Werk, seine berufsethischen Überzeugungen und die von ihm entwickelten und in der Lehre angewandten Grundsätze. Das Werk baut sich auf drei Ebenen auf: der fachlichen Auseinandersetzung mit Hofmanns Arbeiten, seiner Biografie und Originaltexten über verschiedene Aspekte seines Schaffens. Gastbeiträge von ehemaligen Studenten und später renommierten Grafikdesignern und Typografen sowie Mitstreitern und Kollegen zeichnen ein sehr persönliches Bild und illustrieren anhand deren eigener Arbeiten den weltweiten Einfluss seines Werks. Bei der Erarbeitung wurde fast ausschließlich auf Originalquellen zurückgegriffen, insbesondere aus dem umfangreichen Privatarchiv, wodurch ein sehr authentisches, tiefgehendes und facettenreiches Eintauchen in das Vermächtnis von Armin Hofmann möglich wird. , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 202408, Produktform: Leinen, Autoren: Hofmann, Matthias, Seitenzahl/Blattzahl: 275, Abbildungen: Abbildungen, Themenüberschrift: DESIGN / Graphic Arts / Typography, Keyword: Grafikdesign; International Typographic Style; Internationaler typografischer Stil; Methodik der Form- und Bildgestaltung; Schule für Gestaltung Basel; Schweizer Design; Schweizer Stil, Fachschema: Künstler - Künstlerin~Design / Designer~Design / Grafikdesign~Grafikdesign~Typografie, Fachkategorie: einzelne Künstler, Künstlermonografien~einzelne Designer~Grafikdesign~Typografie und Schrift~Designgeschichte~Kunst: allgemeine Themen, Warengruppe: HC/Bildende Kunst, Fachkategorie: andere grafische Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Niggli Verlag, Verlag: Niggli Verlag, Verlag: Braun Publishing AG, Länge: 255, Breite: 196, Höhe: 29, Gewicht: 1140, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
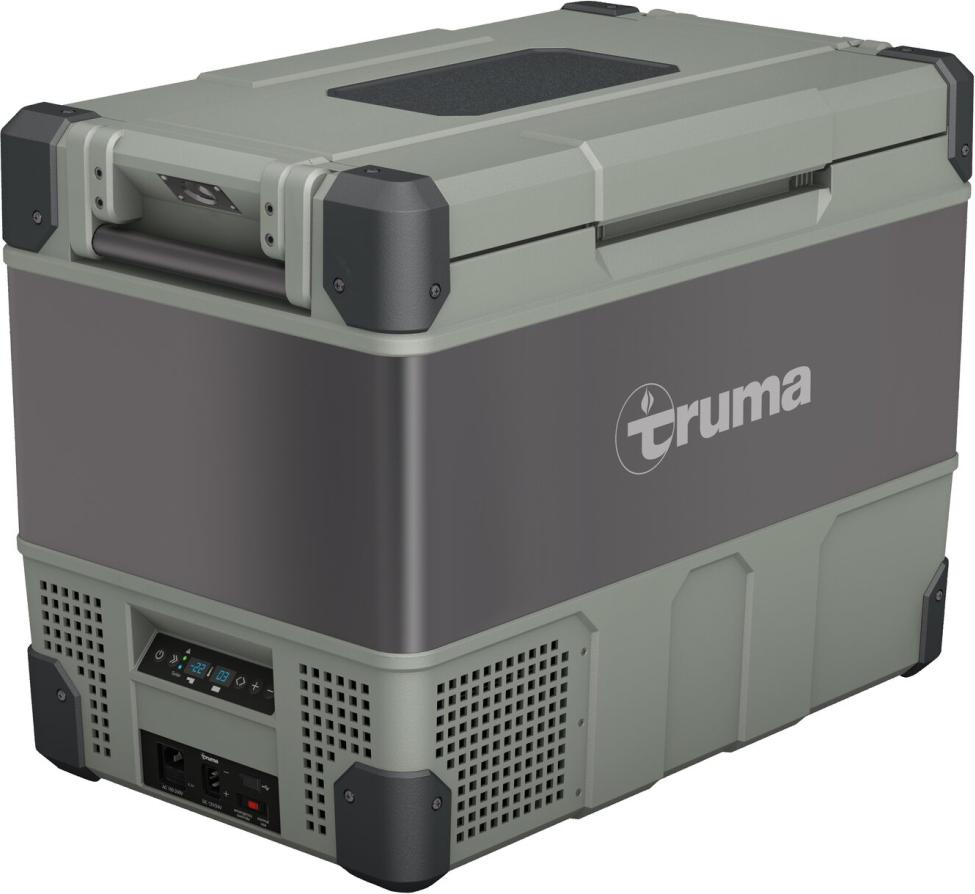
Kühlboxen Kompression c dz Kühlbox mit Doppelzone und Kompression - TrumaCamping, Grillen, Picknick: Mit den Truma Coolern haben Sie immer einen Kühlschrank. Die Kühlboxen halten Ihre Lebensmittel und Getränke perfekt gekühlt oder sogar gefroren.Der leistungsstarke Kompressor und die hochwertige Isolierung sorgen für zuverlässige Kühlung bei geringem Energieverbrauch. Kompressorkühlbox Truma Cooler C69 DZ- Leistungsstark: Kühlen/Gefrieren bis zu -22 °C auch bei hohen Außentemperaturen. - Platzsparend: Die Tragegriffe sind in die Seitenwand einziehbar. - Einfach zu verstauen: dank 12-V-Anschlüssen und einem abnehmbaren, beidseitig zu öffnenden Deckel . - Geräuscharm: kaum hörbare Betriebsgeräusche hörbar. - Effizient: Turbo-Funktion für schnellere Kühlung . - Autark: Energieeffiziente Kühlung, perfekt für Solarenergie geeignet. - Sicherheit: Dreistufiger Entladungsschutz verhindert das Entladen der Fahrzeugbatterie.- Fassungsvermögen: 69 Liter (24 l + 45 l) - Temperaturbereich: +10 °C bis -22 °C - : D - Verbrauch: 12 V: 5,3 A 230 V: 0,31 A - Gewicht: 29,4 kg1051,26 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter


-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **


Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Hofmann, Matthias: Armin Hofmann. Reduktion. Ethik. Didaktik.Armin Hofmann. Reduktion. Ethik. Didaktik. , Armin Hofmann hat mit seinem grafischen Werk und seinen didaktischen Ansätzen Generationen von Grafikdesignern auf der ganzen Welt beeinflusst. Fernab von doktrinären Ansichten lebte er eine professionelle Haltung vor, die von der Idee der Reduktion, einem sachbezogenen Pragmatismus und einem tiefen Verantwortungsgefühl geprägt war. Diese Publikation gibt einen umfassenden Überblick über sein gestalterisches Werk, seine berufsethischen Überzeugungen und die von ihm entwickelten und in der Lehre angewandten Grundsätze. Das Werk baut sich auf drei Ebenen auf: der fachlichen Auseinandersetzung mit Hofmanns Arbeiten, seiner Biografie und Originaltexten über verschiedene Aspekte seines Schaffens. Gastbeiträge von ehemaligen Studenten und später renommierten Grafikdesignern und Typografen sowie Mitstreitern und Kollegen zeichnen ein sehr persönliches Bild und illustrieren anhand deren eigener Arbeiten den weltweiten Einfluss seines Werks. Bei der Erarbeitung wurde fast ausschließlich auf Originalquellen zurückgegriffen, insbesondere aus dem umfangreichen Privatarchiv, wodurch ein sehr authentisches, tiefgehendes und facettenreiches Eintauchen in das Vermächtnis von Armin Hofmann möglich wird. , Stroboskope > Lichter & Leuchten , Erscheinungsjahr: 202408, Produktform: Leinen, Autoren: Hofmann, Matthias, Seitenzahl/Blattzahl: 275, Abbildungen: Abbildungen, Themenüberschrift: DESIGN / Graphic Arts / Typography, Keyword: Grafikdesign; International Typographic Style; Internationaler typografischer Stil; Methodik der Form- und Bildgestaltung; Schule für Gestaltung Basel; Schweizer Design; Schweizer Stil, Fachschema: Künstler - Künstlerin~Design / Designer~Design / Grafikdesign~Grafikdesign~Typografie, Fachkategorie: einzelne Künstler, Künstlermonografien~einzelne Designer~Grafikdesign~Typografie und Schrift~Designgeschichte~Kunst: allgemeine Themen, Warengruppe: HC/Bildende Kunst, Fachkategorie: andere grafische Kunst, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Niggli Verlag, Verlag: Niggli Verlag, Verlag: Braun Publishing AG, Länge: 255, Breite: 196, Höhe: 29, Gewicht: 1140, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,46,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Kühlboxen Kompression c dz Kühlbox mit Doppelzone und Kompression - TrumaCamping, Grillen, Picknick: Mit den Truma Coolern haben Sie immer einen Kühlschrank. Die Kühlboxen halten Ihre Lebensmittel und Getränke perfekt gekühlt oder sogar gefroren.Der leistungsstarke Kompressor und die hochwertige Isolierung sorgen für zuverlässige Kühlung bei geringem Energieverbrauch. Kompressorkühlbox Truma Cooler C69 DZ- Leistungsstark: Kühlen/Gefrieren bis zu -22 °C auch bei hohen Außentemperaturen. - Platzsparend: Die Tragegriffe sind in die Seitenwand einziehbar. - Einfach zu verstauen: dank 12-V-Anschlüssen und einem abnehmbaren, beidseitig zu öffnenden Deckel . - Geräuscharm: kaum hörbare Betriebsgeräusche hörbar. - Effizient: Turbo-Funktion für schnellere Kühlung . - Autark: Energieeffiziente Kühlung, perfekt für Solarenergie geeignet. - Sicherheit: Dreistufiger Entladungsschutz verhindert das Entladen der Fahrzeugbatterie.- Fassungsvermögen: 69 Liter (24 l + 45 l) - Temperaturbereich: +10 °C bis -22 °C - : D - Verbrauch: 12 V: 5,3 A 230 V: 0,31 A - Gewicht: 29,4 kg1051,26 €*Versand: 69,90 €Sichere Weiterleitung zum Anbieter
-
Kühlboxen Kompression c dz Kühlbox mit Doppelzone und Kompression - TrumaCamping, Grillen, Picknick: Mit den Truma Coolern haben Sie immer einen Kühlschrank. Die Kühlboxen halten Ihre Lebensmittel und Getränke perfekt kühl oder sogar gefroren.Der leistungsstarke Kompressor und die hochwertige Isolierung sorgen für zuverlässige Kühlung bei geringem Energieverbrauch.Kompressorkühlbox Truma Cooler C96 DZLeistungsstark: Kühlt/friert auch bei hohen Außentemperaturen bis zu -22 °C.Platzsparend: Die Tragegriffe lassen sich in die Seitenwand einklappen.Einfach zu verstauen: dank beidseitiger 12-V-Anschlüsse und einem abnehmbaren, beidseitig zu öffnenden Deckel.Leise: kaum hörbare Betriebsgeräusche.Effizient: Turbo-Funktion für schnelleres Kühlen.Autark: Energieeffiziente Kühlung, ideal für Solarenergie.Sicherheit: Ein dreistufiger Entladungsschutz verhindert das Entladen der Fahrzeugbatterie.- Fassungsvermögen: 95 Liter (40 l + 55 l) - Temperaturbereich: +10 °C bis -22 °C - : D - Verbrauch: 12 V: 5,8 A 230 V: 0,34 A - Gewicht: 34,9 kg - Abmessungen: 912 x 536 x 5001422,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.